Perspectivas del mercado de sistemas de refrigeración para centros de datos:
El mercado de refrigeración de centros de datos superó los 31.200 millones de dólares en 2026 y se prevé que alcance los 149.970 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 17,0% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño del sector de la refrigeración de centros de datos se estima en 36.500 millones de dólares.
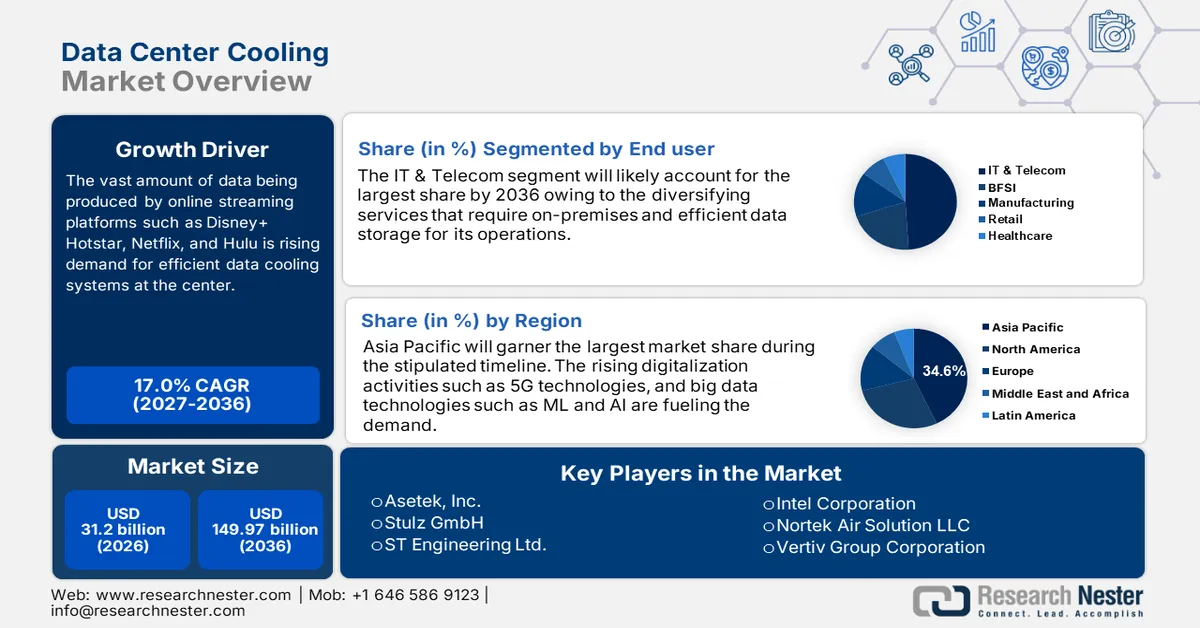
El mercado de refrigeración de centros de datos es un segmento crítico y en rápida evolución del sector global de infraestructura digital, impulsado principalmente por el crecimiento exponencial del consumo de datos y la demanda computacional. La expansión de la computación en la nube, la inteligencia artificial y la computación de alto rendimiento está incrementando significativamente la densidad de potencia y la carga térmica en los centros de datos, lo que exige soluciones avanzadas de gestión térmica. El principal indicador de este crecimiento es el considerable consumo energético del sector. El informe del Departamento de Energía de EE. UU. de diciembre de 2024 indica que los centros de datos en EE. UU. consumieron 176 TWh en 2023, y se estima que esta cifra seguirá aumentando. Además, el consumo de refrigeración representa el 4,4 % del consumo total de electricidad del país, lo que supone una parte significativa de este gasto energético.
Los principales impulsores del mercado están vinculados a las políticas energéticas y medioambientales nacionales e internacionales. Regulaciones rigurosas, como la Directiva de Eficiencia Energética de la Comisión Europea, exigen una mejora continua en la eficiencia del uso de la energía, lo que impulsa a los operadores de instalaciones a adoptar tecnologías de refrigeración más eficientes, como los sistemas de refrigeración líquida y la optimización energética avanzada. Estas tecnologías pueden reducir drásticamente la energía auxiliar utilizada para la refrigeración. Los datos de la Agencia Internacional de Energía de abril de 2025 indican que el consumo energético global de los centros de datos se duplicará para 2030, alcanzando los 945 TWh. Las mejoras en la eficiencia energética derivadas de los avances tecnológicos, incluida la refrigeración avanzada, han contribuido a moderar este crecimiento. En consecuencia, el mercado se está orientando hacia soluciones que no solo gestionan las mayores cargas térmicas de los servidores de IA, sino que también se alinean con los objetivos de sostenibilidad corporativos y gubernamentales.
Clave Refrigeración de centros de datos Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
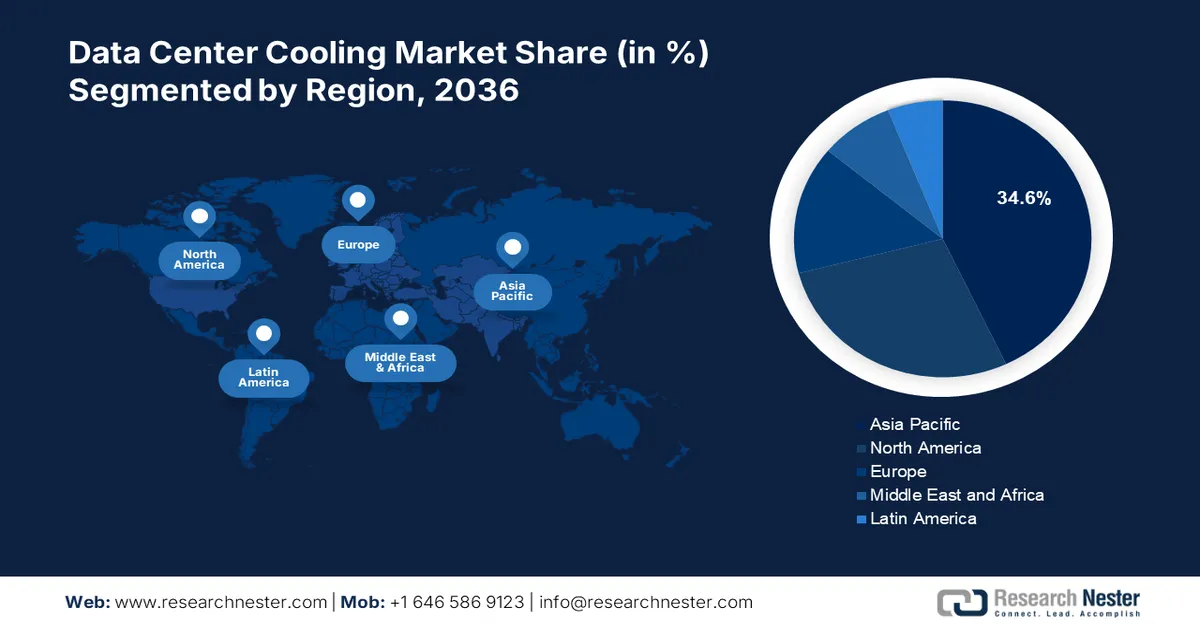
- Se prevé que Norteamérica domine el mercado de refrigeración de centros de datos con una cuota del 34,6 % para 2036, impulsada por la alta concentración de infraestructuras de nube hiperescalable e IA/aprendizaje automático en EE. UU. y fortalecida por las grandes entradas de capital y los incentivos federales que fomentan la adopción de la refrigeración líquida.
- Se espera que Asia-Pacífico sea la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 14,5 % para 2036, gracias a la digitalización acelerada, la expansión hiperescalable y las iniciativas gubernamentales de infraestructura digital que estimulan la demanda de sistemas de refrigeración avanzados.
Análisis por segmento:
- Dentro del segmento de componentes, se prevé que las soluciones alcancen una cuota del 80,3 % en el mercado de refrigeración de centros de datos para 2036, gracias a la inversión de capital sostenida en nuevo hardware de refrigeración y a las modernizaciones de alta densidad que impulsan la adopción de sistemas avanzados de refrigeración líquida.
- Dentro del segmento de tipos de centros de datos, se proyecta que los centros de datos a hiperescala mantengan la mayor cuota de mercado para 2036, impulsados por los grandes operadores de la nube que priorizan la eficiencia energética extrema y aceleran el despliegue de tecnologías de refrigeración avanzadas de alta capacidad.
Principales tendencias de crecimiento:
- Gasto público en IA e infraestructura de computación de alto rendimiento
- Expansión de la nube gubernamental y los servicios públicos digitales
Principales desafíos:
- Intensidad de capital y costos de I+D
- Volatilidad de la cadena de suministro de componentes críticos
Principales actores:Vertiv, Schneider Electric, STULZ, Johnson Controls, Munters, Trane Technologies, Carrier Global Corporation, Rittal, Mitsubishi Electric, Fujitsu, Hitachi, Nortek Air Solutions, Airedale International Air Conditioning, CoolIT Systems, Green Revolution Cooling, LiquidStack, Alfa Laval, Samsung Electronics, Submer, Delta Electronics
Global Refrigeración de centros de datos Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:31.200 millones de USD
- Tamaño del mercado en 2027:36.500 millones de USD
- Tamaño del mercado proyectado:149.970 millones de USD para 2036
- Previsiones de crecimiento:17,0 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: América del Norte (participación del 34,6 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Japón, Alemania, Reino Unido
- Países emergentes: India, Corea del Sur, Singapur, Australia, Indonesia
Last updated on : 31 August, 2026
Mercado de sistemas de refrigeración para centros de datos: factores de crecimiento y desafíos
Factores de crecimiento
- Gasto público en IA e infraestructura de computación de alto rendimiento: Las inversiones gubernamentales en computación de defensa con IA e investigación científica están aumentando la densidad de racks e intensificando los requisitos de refrigeración. Los datos de la Casa Blanca de marzo de 2023 indican que se destinaron 2 millones de dólares a la IA, las ciencias de la información cuántica y la microelectrónica. Los laboratorios nacionales y los centros de investigación financiados por el gobierno federal están implementando clústeres de computación de alto rendimiento que operan con umbrales térmicos significativamente más altos que los sistemas de TI empresariales convencionales. La Comisión Europea también apoya la capacidad de computación de IA a través de los programas Europa Digital y Horizonte Europa, que financian explícitamente la expansión de la infraestructura de datos. Estas implementaciones generan una demanda constante de sistemas de refrigeración de alta capacidad, capaces de gestionar operaciones continuas de alta carga.
- Expansión de la nube gubernamental y los servicios públicos digitales: La migración gubernamental a plataformas basadas en la nube está impulsando la demanda de capacidad de centros de datos e infraestructura de refrigeración asociada. La Estrategia Federal de Computación en la Nube de EE. UU. continúa impulsando la migración de las agencias a centros de datos compartidos y comerciales, aumentando las tasas de utilización y las cargas térmicas. La Oficina de Responsabilidad Gubernamental de EE. UU. indicó en agosto de 2025 que el gasto federal en TI superó los 100 mil millones de dólares, con una proporción creciente asignada a entornos alojados en la nube. Se observan tendencias similares en Asia y Europa, donde los gobiernos están digitalizando los sistemas de salud, tributación e identidad. Una mayor utilización de los servidores intensifica las necesidades de refrigeración, principalmente en las instalaciones de coubicación que prestan servicios a clientes del sector público.
- Expansión rápida de la capacidad de los centros de datos: Estados Unidos posee el mayor mercado de refrigeración de centros de datos, impulsado por el volumen y la intensidad del desarrollo de estos centros, así como por la expansión de su capacidad. El Sistema de la Reserva Federal, en octubre de 2025, estimó que Estados Unidos albergaría 4049 centros de datos en 2024, superando significativamente la base instalada en la UE, el Reino Unido y China. En términos de capacidad, Estados Unidos instaló aproximadamente 5,8 GW de nueva capacidad de energía para centros de datos en 2024, en comparación con 1,6 GW en WU y 0,2 GW en el Reino Unido, lo que demuestra la expansión desproporcionada de la infraestructura competitiva en el mercado estadounidense. En términos per cápita, la base de servidores en Estados Unidos alcanzó los 99,9 servidores por cada 1000 habitantes, superando con creces a otras economías avanzadas y a China, lo que indica mayores densidades promedio de servidores y racks.
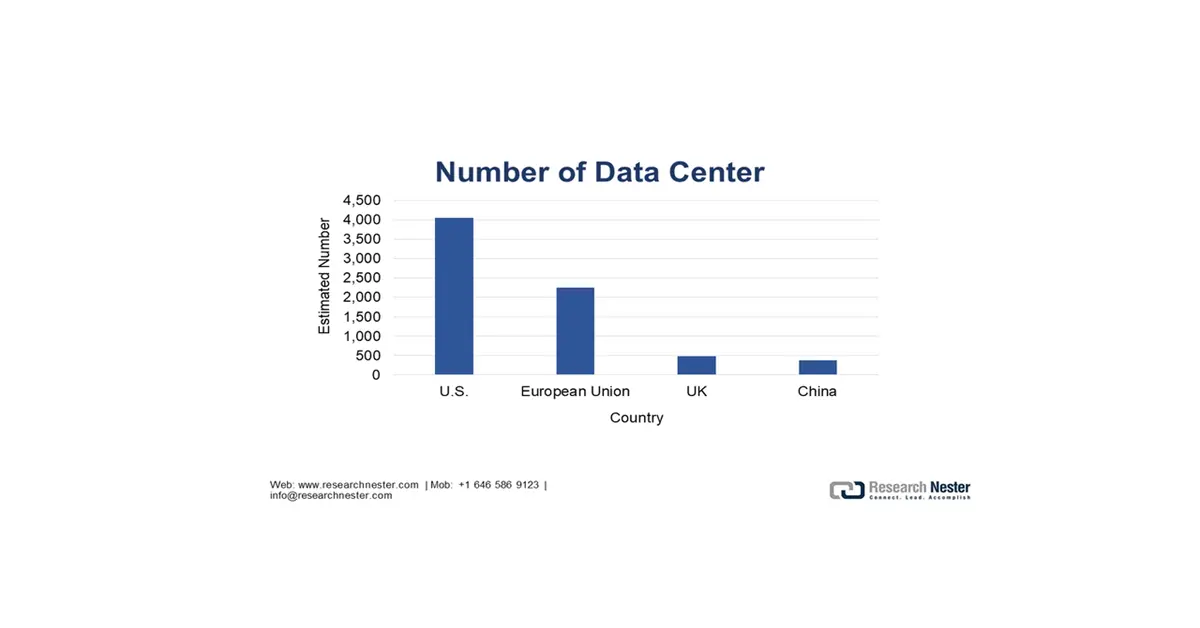
Fuente : Sistema de la Reserva Federal, octubre de 2025
Desafíos
- Intensidad de capital y costes de I+D: Entrar en el mercado de la refrigeración de centros de datos requiere una enorme inversión de capital para la I+D y la producción de sistemas complejos como la refrigeración por inmersión. Las empresas más pequeñas tienen dificultades para igualar la inversión de gigantes como Vertiv, que destinó una gran cantidad a la I+D para impulsar su cartera de refrigeración líquida. Los elevados costes iniciales suponen una barrera importante para la escalabilidad de soluciones competitivas. Esta disparidad financiera garantiza que la innovación se concentre principalmente en las empresas consolidadas con mayor financiación, lo que limita el ritmo de los avances tecnológicos de los nuevos participantes en el mercado.
- Volatilidad en la cadena de suministro de componentes críticos: El mercado depende de componentes especializados, como controladores y compresores, cuyas cadenas de suministro son propensas a interrupciones. Los principales actores del mercado utilizan su escala e integración vertical para garantizar el suministro, una ventaja clave que se puso de manifiesto durante la crisis de los semiconductores, lo que se traduce en una entrega de productos más fiable que la de sus competidores más pequeños.
Tamaño y pronóstico del mercado de sistemas de refrigeración para centros de datos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
17% |
|
Tamaño del mercado del año base (2026) |
31.200 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
149.970 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de sistemas de refrigeración para centros de datos:
Análisis de segmentos de componentes
En el segmento de componentes, las soluciones lideran el mercado y se prevé que alcancen una cuota de mercado del 80,3 % para 2036. Este segmento se ve impulsado por la continua inversión en hardware de refrigeración, necesario para la construcción de centros de datos y las modernizaciones de alta densidad. El crecimiento principal reside en los sistemas avanzados de refrigeración líquida, incluidas las unidades de refrigeración directa al chip y de inmersión, esenciales para los clústeres de IA modernos. El indicador estadístico clave del OEC 2023 muestra la magnitud de esta base de hardware. Las importaciones estadounidenses de maquinaria de aire acondicionado, categoría que incluye las unidades de refrigeración para centros de datos, superaron los 14.300 millones de dólares, lo que pone de manifiesto la enorme cadena de suministro global de soluciones de refrigeración. Este valor de importación evidencia la dependencia crítica del sector de la fabricación global y de los componentes especializados para satisfacer la creciente demanda.
Análisis del segmento de tipos de centros de datos
La segmentación por tipo de centro de datos analiza la demanda de refrigeración según la escala y la función de las instalaciones, siendo los centros de datos hiperescalables los líderes y con la proyección de alcanzar la mayor cuota de mercado para 2036. Las instalaciones operadas por gigantes de la nube como Amazon, Microsoft y Google impulsan la innovación y la demanda de volumen gracias a su escala y densidad de potencia sin precedentes. Su gestión centralizada de compras y su enfoque operativo en la eficiencia energética extrema los convierten en los principales adoptantes de tecnologías avanzadas de refrigeración sostenible. Los datos de Invest UP de noviembre de 2022 indican que el Ministro Principal de Uttar Pradesh, Yogi Adityanath, inauguró el centro de datos hiperescalable Yotta D1 en Noida. Este acontecimiento evidencia la expansión global de las instalaciones hiperescalables, que son los principales motores de crecimiento para las soluciones de refrigeración avanzadas de alta capacidad en todo el mundo.
Análisis del segmento de tipo de refrigeración
El segmento de refrigeración que define el enfoque tecnológico principal está experimentando una transformación crucial. La refrigeración líquida se está consolidando rápidamente como el subsegmento líder con la mayor cuota de mercado para 2036. Este segmento se ve impulsado por las limitaciones físicas del aire para refrigerar servidores de IA y racks de computación de alto rendimiento. La refrigeración líquida, ya sea por inmersión o directamente al chip, ofrece una mejora sustancial en la eficiencia de la transferencia de calor, lo que permite mayores densidades de computación y reduce el consumo de energía y agua. El programa Energy Star de la Agencia de Protección Ambiental de EE. UU. pone de relieve este giro tecnológico, indicando un aumento drástico en la disponibilidad de servidores compatibles con refrigeración líquida, lo que señala un cambio radical en la industria hacia el hardware informático preparado para la refrigeración líquida.
Nuestro análisis exhaustivo del mercado incluye los siguientes segmentos:
Segmento | Subsegmentos |
Componente |
|
Tipo de refrigeración |
|
Producto |
|
Tipo de centro de datos |
|
Industria del usuario final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de sistemas de refrigeración para centros de datos: análisis regional
Análisis del mercado norteamericano
América del Norte domina el mercado de refrigeración de centros de datos y se espera que alcance una cuota del 34,6 % para 2036. El mercado está impulsado por la concentración sin precedentes de campus de nube hiperescalables e infraestructura de IA/ML en EE. UU. El dominio de la región se ve reforzado por la enorme inversión de capital de los gigantes tecnológicos y las políticas federales de apoyo, como la Ley de Ciencia y CHIPS, que incentivan las instalaciones nacionales de semiconductores y computación de alto rendimiento que demandan soluciones de refrigeración líquida. Las tendencias clave incluyen un rápido cambio en toda la industria, desde el aire acondicionado tradicional a la refrigeración directa al chip y la refrigeración por inmersión para gestionar las cargas térmicas, y un creciente enfoque regulatorio y operativo en la conservación del agua en las zonas propensas a la sequía, lo que impulsa la adopción de sistemas de circuito cerrado y adiabáticos.
El mercado estadounidense de sistemas de refrigeración para centros de datos está condicionado por la financiación federal para la eficiencia energética y las prioridades de descarbonización. En mayo de 2023, el Departamento de Energía de EE. UU. anunció una financiación específica de 40 millones de dólares a través del programa ARPA-E COOLERCHIPS para apoyar proyectos centrados en sistemas de refrigeración de alto rendimiento para centros de datos. El informe señala explícitamente que los centros de datos representan el 2 % del consumo total de electricidad en EE. UU., mientras que la refrigeración por sí sola puede suponer hasta el 40 % del consumo energético total de un centro de datos, lo que convierte a la infraestructura de refrigeración en un punto de intervención crítico para la política energética nacional. Los proyectos seleccionados abarcan laboratorios nacionales, universidades y entidades comerciales, lo que demuestra la clara intención federal de impulsar la comercialización y el despliegue operativo de tecnologías de refrigeración avanzadas. Esta financiación mejora la resiliencia de la infraestructura, reduce las emisiones de carbono operativas y da soporte a entornos informáticos de alta densidad.
Algunos proyectos financiados por el programa COOLERCHIPS del Departamento de Energía de EE. UU. (ARPA-E) (2023)
Organización | Ubicación | Enfoque de refrigeración / Alcance del proyecto | Monto del premio (USD) |
Flexnode | Bethesda, MD | Diseño de centro de datos modular y prefabricado que aprovecha las mejoras en la eficiencia de refrigeración a nivel de sistema. | 3.500.000 |
HP | Corvallis, Oregón | Refrigeración líquida avanzada que reduce la resistencia térmica del material de la interfaz térmica y del encapsulado; disipación de calor a altas temperaturas ambiente. | 3.250.000 |
Laboratorios HRL | Malibú, California | Sistema de gestión térmica para centros de datos de próxima generación, innovador y de baja resistencia térmica. | 2.000.000 |
Intel Federal | Austin, Texas | Adaptación del enfriamiento por inmersión bifásico para mejorar la eficiencia de la propagación del calor. | 1.711.416 |
Fuente : Departamento de Energía, mayo de 2023
El mercado canadiense de refrigeración de centros de datos está configurado por el estímulo a la expansión de los centros de datos, el aumento de la demanda de electricidad impulsada por la IA y la fuerte alineación con las políticas de energía limpia y eficiencia. El informe del Regulador de Energía de Canadá de octubre de 2024 indica que hay casi 239 centros de datos operativos en todo Canadá, con continuas adiciones de capacidad impulsadas por los bajos precios de la electricidad, la abundante energía hidroeléctrica y un clima naturalmente frío que reduce los centros de datos base consumieron 460 TWh de electricidad en 2022, con una demanda proyectada para duplicarse para 2026, una tendencia que se refleja en la planificación de servicios públicos de Canadá. Hydro Quebec pronostica un aumento de 4,1 TWh en la demanda de electricidad de los centros de datos entre 2023 y 2032, mientras que IESO de Ontario y AESO de Alberta identifican explícitamente a los centros de datos como una fuente clave del crecimiento de la carga comercial. Estos factores indican una demanda sostenida, respaldada por políticas, de soluciones de refrigeración de alta eficiencia para centros de datos en Canadá.
Análisis del mercado de la región Asia-Pacífico
La región Asia-Pacífico es el mercado de mayor crecimiento y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 14,5 % para 2036. Este mercado se ve impulsado por la potente combinación de digitalización, inversión gubernamental y expansión a hiperescala. Entre los principales impulsores se incluyen iniciativas nacionales de soberanía digital, como el proyecto chino East Data West Computing, que exige la construcción de enormes clústeres de centros de datos en las provincias occidentales, y la misión Digital India de la India, que impulsa la demanda de nuevas instalaciones. Una tendencia fundamental es la rápida adopción de tecnologías de refrigeración innovadoras, adaptadas a los diversos climas de la región, desde la escasez hídrica de Australia hasta el clima tropical de Singapur, con un fuerte impulso hacia la refrigeración líquida para cargas de trabajo de IA. Los gobiernos están dando forma activamente al mercado mediante políticas que demuestran una eficiencia energética y de refrigeración de vanguardia, influyendo directamente en la adopción de tecnología.
El mercado chino de refrigeración de centros de datos se está transformando debido al rápido crecimiento de las cargas de trabajo de IA, las iniciativas gubernamentales de economía digital y el creciente despliegue de infraestructuras informáticas de alta densidad. El lanzamiento de la solución para centros de datos de alta densidad Ingenuity de Chayora en noviembre de 2023 refleja un cambio de mercado más amplio hacia las arquitecturas de refrigeración líquida e híbrida, ya que la refrigeración por aire tradicional por sí sola resulta insuficiente para las cargas de trabajo de entrenamiento e inferencia de modelos de IA. Esta transición se ve reforzada por el apoyo de la política nacional, concretamente por el Plan de Desarrollo de Inteligencia Artificial de Nueva Generación del Consejo de Estado de China, que elevó la IA a la categoría de industria estratégica. Además, los datos del Ministerio de Industria y Tecnología de la Información indican que la industria central de la IA en China alcanzó los 500.000 millones de RMB en 2023, con más de 4.300 empresas operativas que impulsan la demanda de infraestructuras de computación intensiva. El mercado chino se caracteriza cada vez más por la adopción de refrigeración líquida, altas densidades de potencia en los racks y un diseño centrado en la eficiencia, lo que posiciona a los sistemas de refrigeración como un elemento clave para la expansión de la economía digital del país.
Últimos avances en centros de datos en China
Compañía | Fecha de anuncio | Desarrollo clave | Detalles |
Envicool | 26 de septiembre (implícito) | Programa de colaboración con Intel (DCAI China Liquid Cooling Program) | Primer socio local; soluciones de cadena completa (placas frías BHS-AP, desconectores rápidos UQD, Manifold, CDUs) superaron las pruebas de Intel para Xeon 6 Granite Rapids; gestiona refrigeración de más de 1 GW; ¿publicación conjunta del libro blanco? |
Buenas Prácticas de Liderazgo | Agosto de 2025 | Inversión de 2.500 millones de RMB | ¿Financiación histórica para ampliar las operaciones de centros de datos en China? |
Vertiv | Julio de 2024 | Lanzamiento de una solución modular prefabricada de alta densidad | ¿Acelera el despliegue global de computación de IA a través de centros de datos modulares? |
Fuente : Envicool, GLP, Vertiv
El mercado de refrigeración de centros de datos en India está experimentando un crecimiento explosivo, impulsado por la iniciativa gubernamental Digital India, el aumento del consumo de datos a nivel nacional y las cuantiosas inversiones de los proveedores de servicios en la nube globales y operadores locales como Adani y Reliance, que están estableciendo nuevas instalaciones. La rápida expansión de las regiones en la nube y las cargas de trabajo de IA está impulsando la demanda más allá de la refrigeración por aire tradicional, hacia soluciones más eficientes como la refrigeración líquida y evaporativa, especialmente en climas tropicales. Un indicador estadístico clave del PIB de marzo de 2024 muestra la magnitud de este impulso a la infraestructura digital en el marco de la Misión de IA de India. El gobierno ha aprobado una inversión de 10.300 millones de rupias (aproximadamente 1.240 millones de dólares) para el período 2024-2025 para desarrollar capacidad de computación de IA, lo que financiará directamente los centros de datos que requieren una gestión térmica avanzada.
Análisis del mercado europeo
El mercado de refrigeración de centros de datos en Europa es un sector maduro pero en rápida evolución, impulsado principalmente por las estrictas directivas de sostenibilidad de la región y el crecimiento exponencial de la computación en la nube y las cargas de trabajo de IA. Las Directivas de Eficiencia Energética de la Unión Europea y el Pacto Verde Europeo son los poderosos impulsores regulatorios que obligan a los operadores a lograr una eficiencia energética muy baja y a adoptar tecnologías de eficiencia hídrica. Entre las tendencias clave se incluye un marcado cambio hacia las soluciones de refrigeración líquida para gestionar servidores de IA de alta densidad y el uso generalizado de sistemas de refrigeración gratuita que aprovechan el clima templado del continente. Por ejemplo, países como Finlandia y Suecia se están convirtiendo en importantes centros de refrigeración al utilizar aire exterior y agua de mar. Estos factores convierten a Europa en líder en la adopción de tecnologías de refrigeración innovadoras y ambientalmente sostenibles.
El mercado alemán lidera Europa, impulsado por su sólida legislación climática nacional y la posición de Fráncfort como centro de conectividad global. La Ley de Eficiencia Energética y la Ley Federal de Cambio Climático del país exigen reducciones continuas en el consumo de energía para la infraestructura digital, lo que convierte a los sistemas de refrigeración avanzados en una inversión crucial para el cumplimiento normativo. Esta presión regulatoria estimula la adopción de soluciones altamente eficientes, como la refrigeración líquida y la recuperación de calor residual. Un ejemplo clave de financiación pública para este sector es el Plan de Acción de IA del gobierno alemán. El Ministerio Federal de Asuntos Económicos y Acción Climática anunció un paquete de financiación específico para la construcción y expansión de centros de computación de IA, que requieren intrínsecamente una gestión térmica de última generación.
El mercado de refrigeración de centros de datos del Reino Unido se caracteriza por el rápido crecimiento de las cargas de trabajo de IA, la expansión de la hiperescala y la coubicación, y las crecientes exigencias en materia de eficiencia energética y sostenibilidad. Londres sigue siendo uno de los mayores centros de datos de Europa, y el aumento de la densidad de racks asociado a la computación en la nube y en el borde de la IA está incrementando las cargas térmicas más allá de los límites de la refrigeración convencional por aire. En este contexto, en septiembre de 2025, el enfoque de Daikin en los CRAH de alta capacidad, los conjuntos de ventiladores modulares, los enfriadores sin glicol y los sistemas de control basados en IA refleja una demanda más amplia del mercado británico de infraestructura de refrigeración escalable, resiliente y con bajas emisiones de carbono. Los operadores del Reino Unido se ven presionados a mejorar la eficiencia del consumo de energía y agua, manteniendo al mismo tiempo la disponibilidad de los niveles Tier III y Tier IV, principalmente porque los costes energéticos y las limitaciones de la red siguen siendo preocupaciones estructurales.
Principales actores del mercado de sistemas de refrigeración para centros de datos:
- Vertiv (EE. UU.)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Schneider Electric (Francia)
- STULZ (Alemania)
- Johnson Controls (EE. UU.)
- Munters (Suecia)
- Tecnologías Trane (EE. UU.)
- Carrier Global Corporation (EE. UU.)
- Rittal (Alemania)
- Mitsubishi Electric (Japón)
- Fujitsu (Japón)
- Hitachi (Japón)
- Nortek Air Solutions (EE. UU.)
- Airedale International Aire Acondicionado (Reino Unido)
- CoolIT Systems (Canadá)
- Refrigeración de la Revolución Verde (GRC) (EE. UU.)
- LiquidStack (EE. UU.)
- Alfa Laval (Suecia)
- Samsung Electronics (Corea del Sur)
- Submarino (España)
- Delta Electronics (Taiwán)
- Vertiv es líder mundial en el mercado, impulsando significativamente la industria mediante la integración de soluciones modulares, escalables y de refrigeración líquida en infraestructuras críticas. Este avance garantiza que la computación de ultra alta densidad para IA y servicios en la nube opere con la máxima fiabilidad y eficiencia energética, optimizando la gestión térmica en los centros de datos más exigentes del mundo. El informe anual de 2024 indica que los ingresos anuales de la compañía alcanzaron los 8.000 millones de dólares.
- Schneider Electric es pionera en soluciones integradas de gestión de centros de datos y ha logrado avances significativos en el mercado de la refrigeración de centros de datos mediante la incorporación de análisis basados en IoT e IA en su plataforma EcoStruxure. Este avance garantiza una optimización dinámica de la refrigeración y un mantenimiento predictivo, lo que permite a los centros de datos alcanzar niveles sin precedentes de eficiencia energética y sostenibilidad operativa.
- STULZ es un especialista y líder tecnológico en el mercado, que impulsa significativamente la climatización de precisión mediante los innovadores sistemas CyberAir y de agua fría. Este avance garantiza un control ambiental preciso para los equipos informáticos, proporcionando una fiabilidad y eficiencia excepcionales para soportar operaciones ininterrumpidas (24/7) en instalaciones que abarcan desde salas de servidores empresariales hasta grandes centros de datos. La compañía registró una facturación total de 850 millones de euros en 2024.
- Johnson Controls es pionera en tecnologías para edificios inteligentes y ha logrado avances significativos en el mercado de la refrigeración de centros de datos mediante la integración de su plataforma digital OpenBlue con soluciones avanzadas de refrigeración y almacenamiento térmico. Este avance garantiza que los centros de datos puedan equilibrar de forma inteligente las cargas de refrigeración con la demanda de la red eléctrica y el uso de energías renovables, optimizando así tanto el rendimiento como la sostenibilidad.
- Munters es un experto mundial en el tratamiento del aire para la eficiencia energética y ha logrado avances significativos en el mercado gracias a sus tecnologías patentadas de refrigeración evaporativa indirecta y refrigeración líquida. Este avance permite que los centros de datos, principalmente en climas cálidos y secos, reduzcan drásticamente el consumo de agua y energía, manteniendo al mismo tiempo condiciones operativas óptimas y optimizando así el coste total de propiedad.
Aquí tienes una lista de los principales actores que operan en el mercado global:
El mercado global de refrigeración de centros de datos es altamente competitivo y fragmentado, con actores clave de Norteamérica, Europa y Asia-Pacífico compitiendo por el dominio. El panorama competitivo se caracteriza por una intensa inversión en I+D, fusiones y adquisiciones estratégicas, y un impulso hacia soluciones innovadoras de eficiencia energética y refrigeración sostenible. Por ejemplo, Daikin adquirió DDC Solutions en agosto de 2025 para mejorar las tecnologías de refrigeración de centros de datos con IA. Las empresas líderes están expandiendo estratégicamente su presencia global mediante alianzas, mejorando sus carteras de productos con tecnologías avanzadas como la refrigeración líquida, la monitorización basada en IA y los sistemas modulares para abordar las crecientes densidades de calor derivadas de las cargas de trabajo de IA y HPC. Las iniciativas de sostenibilidad centradas en la conservación del agua y la reducción del PUE (Eficiencia Energética Total) son ahora fundamentales en las estrategias corporativas para cumplir tanto con las regulaciones ambientales como con las demandas de los clientes.
Panorama corporativo del mercado de refrigeración de centros de datos:
Desarrollos Recientes
- En octubre de 2025, Johnson Controls anunció una inversión estratégica multimillonaria en Accelsius, líder en tecnología de refrigeración líquida bifásica directa a chips para centros de datos. Las soluciones bifásicas utilizan el cambio de fase de líquido a vapor para eliminar el calor, lo que permite una extracción de calor más eficiente con un menor consumo de energía.
- En agosto de 2025, Modine inauguró oficialmente sus nuevas instalaciones de 9300 m² en Chennai, India. El evento marcó el inicio de la producción a gran escala en la región de los equipos de refrigeración para centros de datos Airedale de Modine y un posicionamiento estratégico para satisfacer la demanda de los clientes de centros de datos en toda la región de Asia-Pacífico.
- En mayo de 2025, Ecolab Inc. anunció el lanzamiento de una nueva tecnología dentro de una cartera avanzada de soluciones para impulsar la refrigeración de alto rendimiento en centros de datos. La nueva tecnología de gestión de refrigeración pretende revolucionar el rendimiento y la eficiencia de los centros de datos.
- Report ID: 4756
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
